企业数据资产入表下的数据资产管理 从AMT企源实践看资产管理新范式
一、引言:数据资产入表开启资产管理新篇章
2023年8月,财政部发布《企业数据资源相关会计处理暂行规定》,自2024年1月1日起施行,标志着企业数据资产正式进入财务报表体系。这一里程碑式的政策变革,不仅重新定义了数据的经济价值,更给传统资产管理体系带来了深刻冲击与全新机遇。
AMT企源在长期的企业管理咨询实践中发现,数据资产入表绝非简单的会计处理问题,而是涉及数据治理、价值评估、运营管理、风险控制等多维度的系统工程。它要求企业将数据真正作为一项资产来管理,从“资源”视角升级为“资产”视角。本文将系统探讨数据资产入表背景下,企业应如何构建与之匹配的数据资产管理体系。
二、从“三难”到“三可”:数据资产入表对传统资产管理的挑战
传统资产管理聚焦于有形资产和金融资产,强调确权、计量、折旧、处置等环节。而数据资产具有非实体性、可复制性、价值易变性、时效性等独特属性,使得传统管理模式面临“三难”困境:
- 确权难:数据涉及多主体、多场景,所有权、使用权、收益权分离,传统产权框架难以直接套用。
- 计量难:数据价值随场景、时间、组合方式而动态变化,历史成本法、公允价值法均面临适用性挑战。
- 管控难:数据可无限复制、瞬时传播,传统实物资产的盘点、折旧、处置逻辑无法直接迁移。
AMT企源认为,破解“三难”的关键在于建立“三可”体系——可确认、可计量、可管理。这需要企业跳出传统资产管理思维,构建以数据资产价值实现为核心的闭环管理架构。
三、数据资产管理体系框架:AMT企源的“四层架构”模型
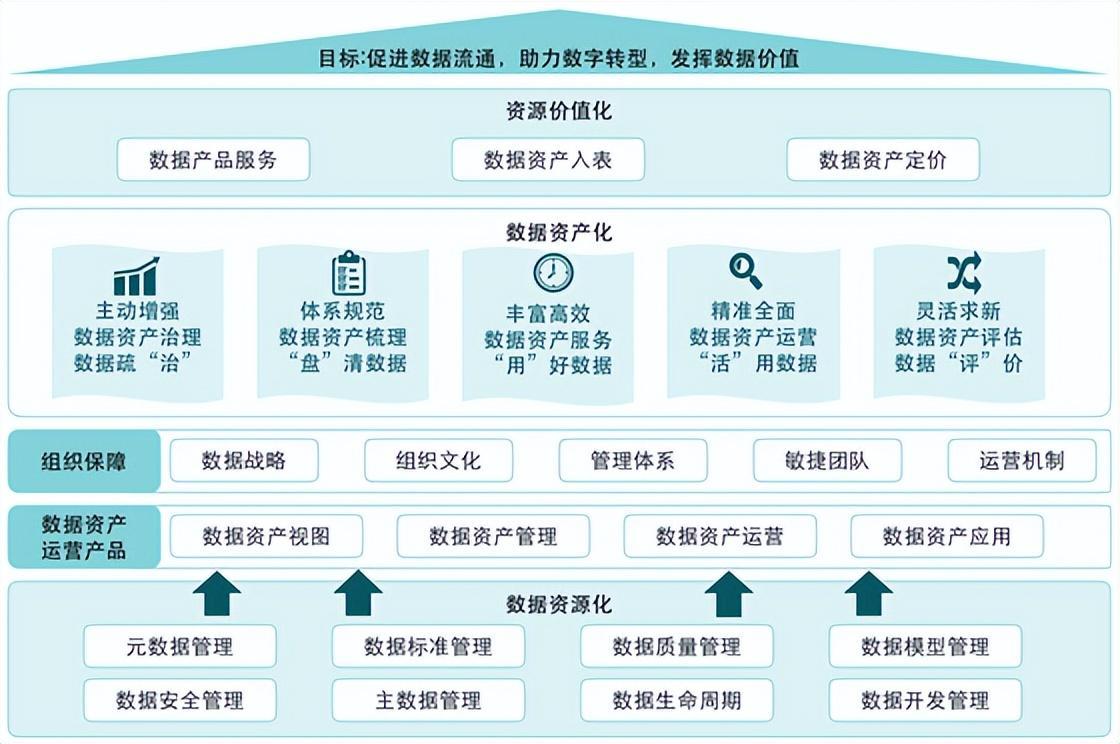
基于服务多家领先企业数据资产化的实践经验,AMT企源提出数据资产管理的四层架构模型:战略层、治理层、运营层、技术层。
3.1 战略层:数据资产战略与组织保障
企业需将数据资产纳入整体资产战略,明确数据资产在资产负债表中的定位与目标。AMT企源建议设立首席数据资产官(CDAO) 或同等职能,统筹数据资产的管理决策。同时建立跨部门的数据资产管理委员会,协调财务、IT、业务、法务等部门,确保数据资产入表工作组织到位、责任到人。
3.2 治理层:数据资产确权、评估与合规
- 确权机制:建立数据资源持有权、数据加工使用权、数据产品经营权“三权分置”的产权登记与内部确权流程。
- 评估体系:融合成本法、收益法、市场法,构建适用于不同数据资产类型(如原始数据、衍生数据、数据产品)的多维评估模型。
- 合规风控:对标《数据安全法》《个人信息保护法》及会计准则,建立数据资产合规审查与风险预警机制。
3.3 运营层:数据资产的全生命周期管理
借鉴传统资产管理的“台账-运维-处置”逻辑,AMT企源提出数据资产全生命周期运营框架:
- 资产登记:建立数据资产台账,记录类型、来源、权属、成本、预期收益等元数据。
- 资产运维:通过数据质量监控、血缘追踪、价值衰减预警等手段,保持数据资产“健康度”。
- 资产经营:推动内部共享、外部交易、场景化变现,实现数据资产价值增值。
- 资产处置:明确数据资产退役、销毁、归档的规则与流程,防范安全与合规风险。
3.4 技术层:数据资产管理平台支撑
传统资产管理依赖ERP、EAM等系统,数据资产管理则需要数据资产管控平台(DAMP) 作为载体。平台应具备:数据资产目录、价值评估辅助、权属登记、合规审查、运营分析、报表对接等功能。AMT企源建议企业优先采用“轻量化+可扩展”的构建路径,避免一次性大规模投入。
四、数据资产管理关键场景与AMT企源实践
4.1 场景一:制造业企业的数据资产入表
某大型制造企业拥有海量设备物联网、供应链、质量检测数据。AMT企源协助其梳理出172项可入表数据资产,通过收益法评估识别出12项高价值资产,并建立数据资产台账系统,对接财务系统完成初始计量与后续计量。上线一年后,该企业无形资产科目新增数据资产项,年化价值贡献超预期23%。
4.2 场景二:金融企业的数据资产合规管理
某金融机构在推进数据资产入表过程中,面临数据权属复杂、个人信息保护要求高等挑战。AMT企源帮助其建立“三权分置”确权登记制度,设计数据资产合规矩阵,并针对不同类别数据制定差异化评估与披露策略,确保数据资产入表合规、风险可控。
4.3 场景三:集团型企业的数据资产管控
对于多元化集团,数据资产分散在各子公司,难以统一管理。AMT企源为其设计了“集团-板块-企业”三级数据资产管理架构,配套数据资产内部定价与结算机制,实现数据资产在集团内的有序流动和价值最大化。
五、实施路径建议:分阶段推进数据资产管理
AMT企源建议企业按以下四个阶段推进:
- 诊断规划期(1-3个月):数据资产盘点、差距分析、策略制定、组织设计。
- 试点突破期(3-6个月):选取1-2个高价值场景进行确权、评估、入表试点。
- 体系推广期(6-12个月):完善治理制度、推广试点经验、建设技术平台。
- 常态运营期(12个月以上):持续优化资产评估、对外披露、运营变现,形成长效机制。
六、数据资产管理是“入表之后”的必答题
数据资产入表只是起点,而非终点。真正的挑战在于入表之后:如何管理好、运营好、增值好这些“看得见”的数据资产?AMT企源认为,企业必须以资产管理的思维重构数据管理体系,从战略、治理、运营、技术四个层面系统布局,方能在数据要素时代抢占先机、释放数据资产的长期价值。
正如传统资产管理从粗放走向精益,数据资产管理也需要企业迈入科学化、体系化的新阶段。入表只是“从0到1”,管理才是“从1到N”。
如若转载,请注明出处:http://www.zuoshouw.com/product/41.html
更新时间:2026-09-23 20:41:59